11. November 2026
Zwei Schweizen: Warum «Schweizer Aktien» nicht Schweiz bedeutet – und was Resilienz wirklich ist
Marketingmitteilung der CORUM Vermögensverwaltung (Deutschland) GmbH | Serafin Wealth
Anlagerisiken bis hin zum Totalverlust · Keine Anlageberatung
Silvio Halsig, Chief Strategist Serafin Wealth Strategies · Fertiggestellt am 11. November 2026
Wichtige Hinweise und Impressum am Ende des Beitrags.
Auch in den Serafin Strategien wird zu einem gewissen Grad in Schweizer Aktien investiert. Damit sind wir nicht allein. Fragt man Anlegerinnen und Anleger im Ausland, warum sie Schweizer Aktien halten, kommt meist dieselbe Antwort: Stabilität, Franken, Rechtssicherheit, ein Stück sicherer Hafen im Depot. Die Absicht ist richtig aber die Umsetzung entscheidet. Man kann zwei "Schweizen" kaufen.
Kurz gesagt
- Der bekannte Swiss Market Index erzielt rund fünf Prozent seines Umsatzes in der Schweiz. Wer ihn kauft, kauft globale Konzerne in Franken, nicht die Schweiz per se.
- Man kann mit zwei messbaren Kriterien, den Inlandsanteil am Umsatz und das Verhalten in fallenden Märkten, den Schweizer Aktienmarkt in zwei Hälften teilen, die globale Schweiz und die lokale Schweiz.
- Die lokale Schweiz hat sich in Abwärtsmonaten deutlich ruhiger verhalten. Das ist eine andere Anlageklasse, nicht ein besserer Index.
- Dafür bleibt diese zurück, wenn globale Pharma oder globale Zykliker den Markt tragen.
- Beide Schweizen sind keine besseren Indizies sondern haben einen unterschiedlichen Sinn und Zweck in einem Portfolio. Bei einer Investition in Schweizer Aktien sollte man sich vorab überlegen, welche Schweiz man möchte.
Der Index ist nicht das Land
Der Swiss Market Index besteht aus zwanzig Unternehmen. Drei davon – zwei Pharmakonzerne und ein Nahrungsmittelkonzern – machen rund die Hälfte des Index aus. Gesundheit und Grundnahrungsmittel zusammen knapp 60 Prozent. Versorger, Infrastruktur und Immobilien: null Prozent.
Noch deutlicher wird es beim Umsatz. Gewichtet man die Indexmitglieder nach dem Anteil, den sie in der Schweiz erwirtschaften, erzielt der bekannte Leitindex etwa fünf Prozent seines Umsatzes im Inland. Fünfundneunzig Prozent kommen aus den USA, Europa und Asien. Das ist kein Vorwurf an die Unternehmen – es sind hervorragende globale Konzerne. Aber wer ein Stück Schweiz sucht, findet es dort nicht. Er findet ein global diversifiziertes Qualitätsportfolio, das sich im Zweifel genauso bewegt wie das globale Depot, das er ohnehin schon hat. Auch der Schweizer Franken spielt bei diesen Unternehmen eine geringere Rolle, da Sie Kosten und Umsätze in vielen Währungen haben. Währungsseitig kauft man damit implizit ein internationales Währungsportfolio und nicht den Schweizer Franken.
Zum Vergleich: Ein großer amerikanischer Vermögensverwalter hat vor einem Jahr eine Strategie für «amerikanische Resilienz» lanciert, weil der S&P 500 nur noch knapp 60 Prozent seines Umsatzes in den USA erzielt und die industrielle Substanz des Landes im Index kaum mehr vorkommt. In der Schweiz ist die Lücke eine Größenordnung weiter.
Zwei Schweizen
Teilt man die fünfzig größten und bekanntesten kotierten Schweizer Unternehmen nach zwei einfachen Kriterien ein, zerfällt der Markt in zwei Hälften, zwischen denen fast nichts liegt.
Das erste Kriterium ist der Inlandsanteil am Umsatz: Verdient das Unternehmen sein Geld in der Schweiz oder nur mit einer Schweizer Adresse? Das zweite ist das Verhalten in fallenden Märkten – gemessen als «Bärenmarkt-Beta», also die Sensitivität zum Gesamtmarkt, berechnet nur über die Monate, in denen der Markt fiel. Diese Kennzahl ist ehrlicher als das gewöhnliche Beta. Ein Energieversorger aus einem Deutschschweizer Kanton hat über den ganzen Zyklus ein Beta von 0,4 – und in Abwärtsmonaten eines von 0,9. Er sieht ruhiger aus, als er ist.
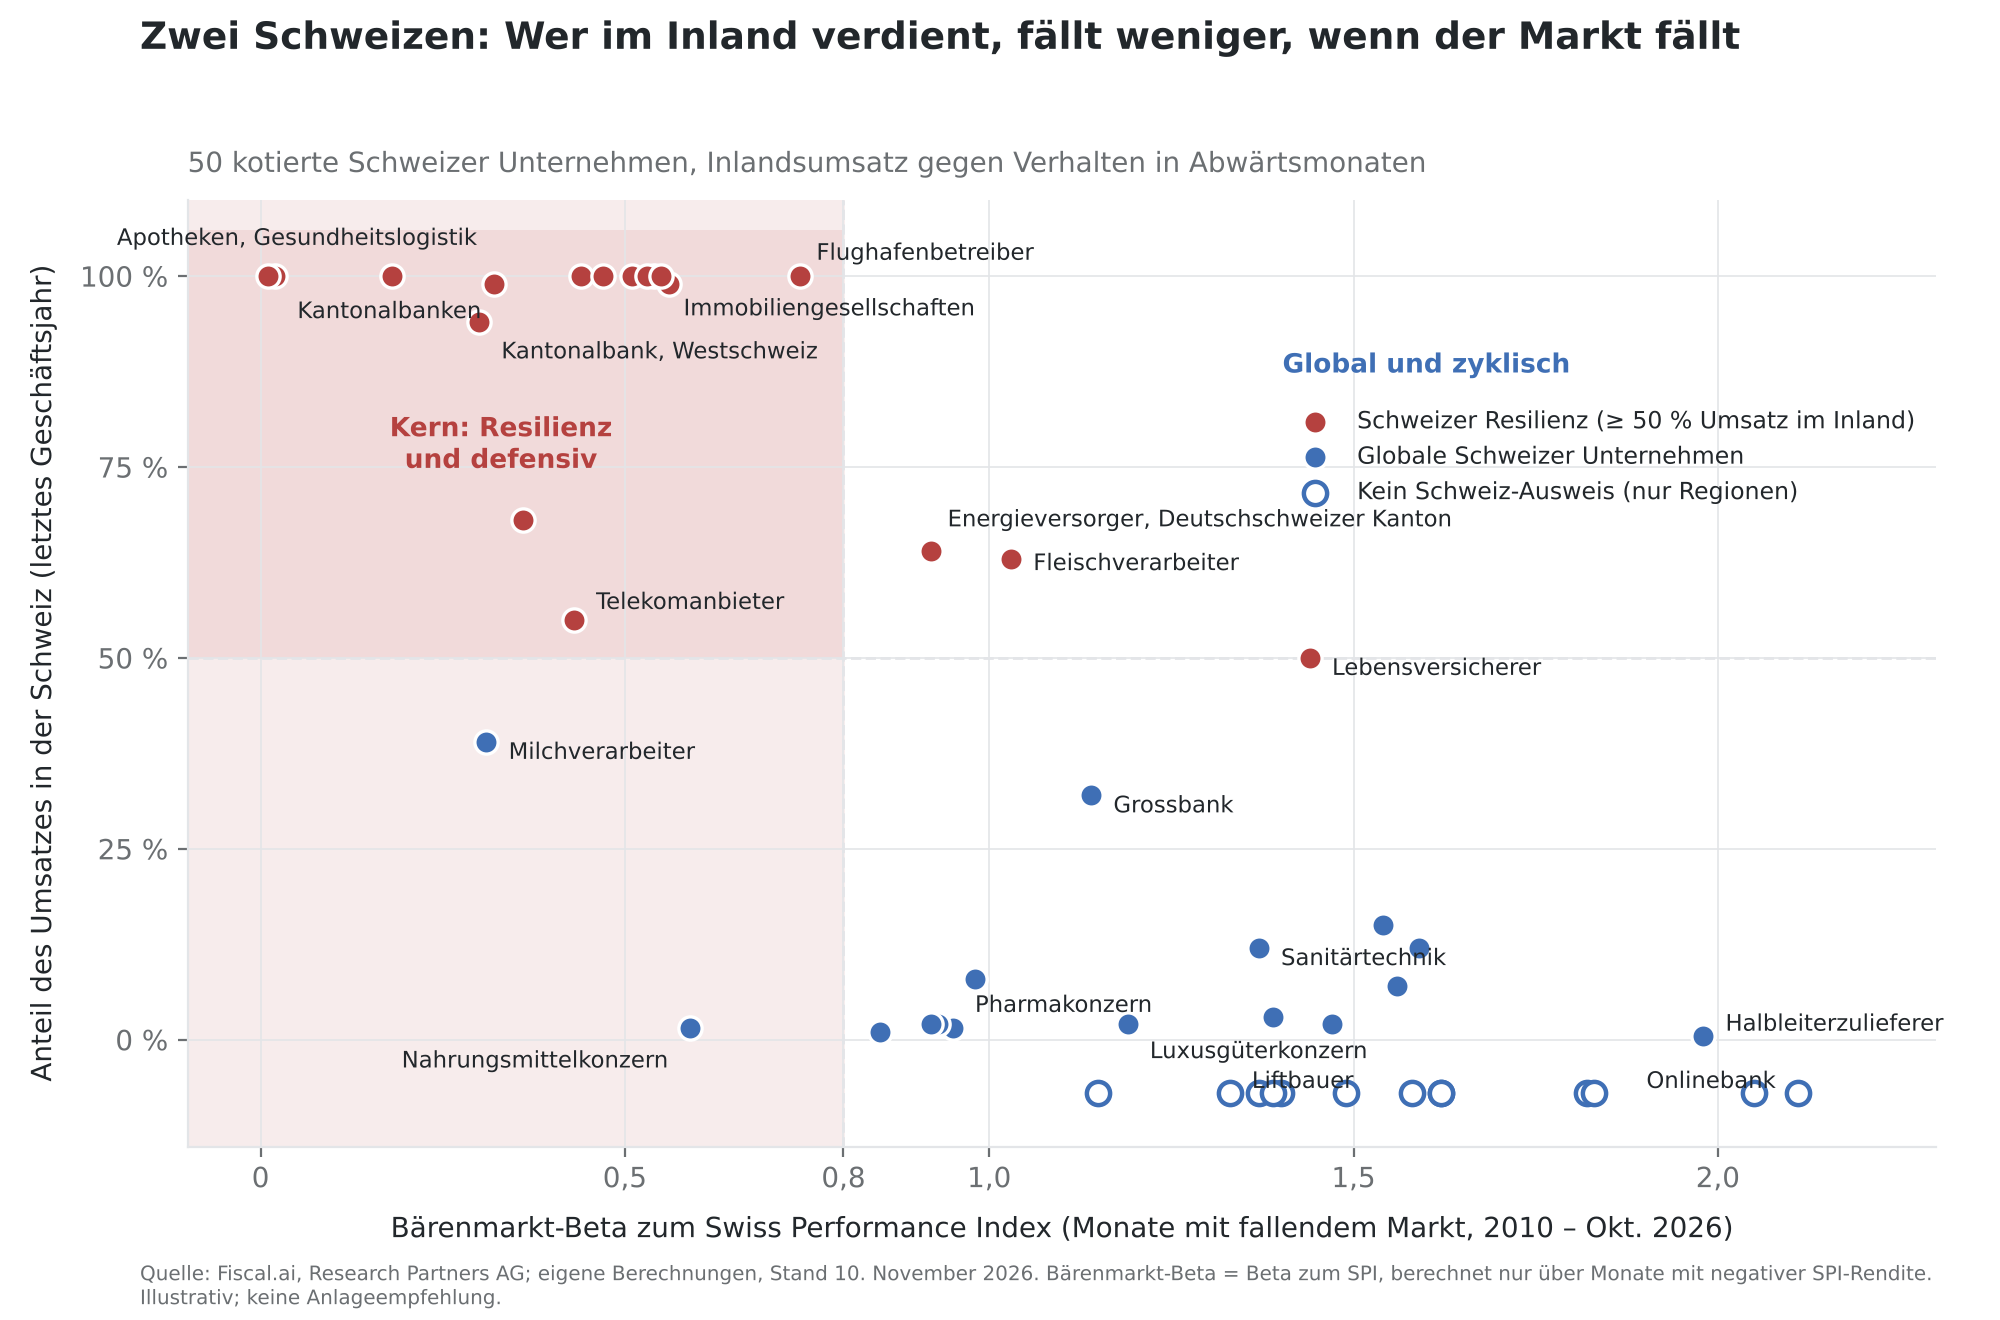
Quelle: Fiscal AI, Research Partners AG, CORUM-Berechnungen, Stand 10. November 2026. Bärenmarkt-Beta zum Swiss Performance Index, Monate mit negativer Marktrendite, 2010 bis Oktober 2026. Illustrativ, keine Anlageempfehlung.
Links oben stehen die Unternehmen, die beides erfüllen: mindestens die Hälfte des Umsatzes im Inland und ein Bärenmarkt-Beta unter 0,8. Es sind Kantonalbanken aus allen Landesteilen, ein Telekomanbieter, ein Flughafenbetreiber, ein Gesundheitslogistiker mit Apothekennetz, ein Westschweizer Versicherer, eine Reihe von Immobiliengesellschaften. Ihr Bärenmarkt-Beta liegt zwischen 0,0 und 0,7. Wenn der Schweizer Markt einen schlechten Monat hat, machen sie im Schnitt weniger als die Hälfte davon mit.
Rechts unten stehen die globalen Schweizer: Halbleiterzulieferer, Liftbauer, Sanitärtechnik, Luxusgüter, Bankensoftware, Gebäudetechnik. Weltklasse-Unternehmen, oft mit Produktion und Forschung in der Schweiz – aber mit null bis zwölf Prozent Inlandsumsatz und einem Bärenmarkt-Beta zwischen 1,3 und 2,1. In schlechten Monaten fallen sie stärker als der Markt. Ich betone nochmal, dass dies kein Mangel ist, es ist einfach eine andere Anlageklasse.
Es gibt also zwei Schweizen im Aktienmarkt. Dazwischen liegt fast nichts. Es ist wie ein Röschtigraben, einfach nicht kulturell und geographisch sondern lokal und global.
Was Resilienz heißt
Resilienz ist in diesem Sinn kein Stilbegriff und keine Frage des Bauchgefühls. Es sind Unternehmen, deren Vermögen physisch im Land steht, deren Kunden nicht wegziehen und deren Erträge nicht am globalen Investitionszyklus hängen: Netze, Regionalbanken mit Hypothekenbuch, Versorger, Wohn- und Geschäftsliegenschaften, Grundversorgung im Gesundheitswesen. Regulierte oder quasi-regulierte Renditen, lokale Oligopole, eine wachsende Bevölkerung, ein Infrastrukturbedarf, der politisch beschlossen ist.
Diese Unternehmen haben drei Eigenschaften, die man im globalen Depot sonst kaum findet. Sie korrelieren wenig mit dem Weltaktienmarkt – ein gleichgewichteter Korb der zwanzig Namen aus dem linken oberen Feld bewegte sich seit 2010 mit einer Korrelation von rund 0,5 zum MSCI World, der SMI selbst mit 0,7. Sie schwanken deutlich weniger: etwa acht Prozent Volatilität gegenüber zwölf Prozent für den SMI. Und ihre Ausschüttungen sind höher und stetiger, weil die zugrunde liegenden Geschäfte es sind.
Natürlich hat das seinen Preis. In Jahren, in denen globale Pharma oder globale Zykliker den Markt tragen, bleibt diese Hälfte zurück. Sie ist zinssensitiv. Sie ist politisch exponiert – Strommarkt, Bankenregulierung, Mietrecht. Und sie ist kleiner und weniger liquide als der Index. Wer sie kauft, kauft keine Outperformance-Wette, sondern einen anderen Job im Portfolio.
Warum das für Familien im Ausland zählt
Für eine Familie in München, Mailand, Malbork, Manila, Mumbai oder Mexico City ist das globale Depot längst voll von Schweizer Mega-Caps – über jeden Weltaktienfonds. Was fehlt, ist das, was in der Grafik links oben steht: Vermögen in der Schweiz, Erträge in Franken, Kunden in der Schweiz, Rechtsordnung auf einem anderen Kontinent. Nicht als Wette gegen die Welt, sondern als zusätzliche Säule in ihr.
Darüber, wie man aus dieser Beobachtung ein diszipliniertes Portfolio baut – Inlandsanker, Gesundheitsprüfung je nach Geschäftsmodell, Bärenmarkt-Grenze, Bewertungsleitplanke –, schreiben wir in einem folgenden Beitrag.
Häufige Fragen
Ist der SMI ein schlechter Index?
Nein. Er bildet die größten kotierten Schweizer Unternehmen ab, und das sind überwiegend globale Konzerne. Es sind grossartige Firmen. Es sind eifnach globale Firmen.
Was ist das Bärenmarkt-Beta?
Die Sensitivität einer Aktie zum Gesamtmarkt, berechnet ausschließlich über Monate, in denen der Markt gefallen ist. Ein Wert von 0,5 bedeutet, dass die Aktie in solchen Monaten im Durchschnitt etwa halb so stark gefallen ist wie der Markt. Vergangenheitswerte, keine Garantie für die Zukunft.
Schützt Schweizer Resilienz vor Verlusten?
Nein. Sie hat in der Vergangenheit weniger geschwankt und sich weniger im Gleichschritt mit dem Weltmarkt bewegt. In Krisen können alle Aktien gleichzeitig fallen. Aktienanlagen können bis zum Totalverlust führen.
Wichtige Hinweise
Diese Veröffentlichung ist eine Marketingmitteilung der CORUM Vermögensverwaltung (Deutschland) GmbH im Sinne von § 63 Abs. 6 WpHG. Serafin Wealth ist ein Angebot der CORUM Vermögensverwaltung (Deutschland) GmbH. Die Veröffentlichung dient der Information und stellt weder eine Anlageberatung noch eine Anlageempfehlung noch ein Angebot zum Kauf oder Verkauf von Finanzinstrumenten dar. Die Wertentwicklung in der Vergangenheit ist kein verlässlicher Indikator für künftige Ergebnisse. Die genannte Korbrechnung ist eine hypothetische, rückblickend zusammengestellte Illustration vor Kosten und keine Erfolgsrechnung einer bestehenden Anlagestrategie. Diversifikation schützt nicht vor Verlusten. Anlagen in Fremdwährung unterliegen Wechselkursrisiken. Das beschriebene Angebot richtet sich an Privatkunden mit einem Anlagehorizont von mindestens fünf Jahren, die Wertschwankungen und Verluste tragen können. Mögliche Interessenkonflikte: CORUM verwaltet Portfolios, die in Schweizer Aktien investiert sind oder investieren können.
Quellen: Bloomberg (geografische Umsatzsegmente der Unternehmen, letztes Geschäftsjahr; Total-Return-Indizes in CHF, Dezember 2009 bis Oktober 2026; SMI-Zusammensetzung nach Marktkapitalisierung, 10. November 2026), Unternehmensberichte, SIX Swiss Exchange. Eigene Berechnungen des Bärenmarkt-Betas, der Korrelationen und der Korbkennzahlen (gleichgewichtet, monatlich rebalanciert, vor Kosten).
Impressum (Angaben nach § 5 DDG)
CORUM Vermögensverwaltung (Deutschland) GmbH, Platzl 2, 80331 München · Geschäftsführung: Stefan Bucher, Thomas Gleich, Michael Ricke, Thomas Tietz · Amtsgericht München HRB 202132 · Aufsicht: Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin), Marie-Curie-Straße 24–29, 60439 Frankfurt am Main · Inhaltlich verantwortlich: Thomas Tietz · Vollständiges Impressum und Rechtshinweise: corumgmbh.de