17. November 2026
Wann eine Blase den ganzen Markt mitreißt
Marketingmitteilung der CORUM Vermögensverwaltung (Deutschland) GmbH | Serafin Wealth
Anlagerisiken bis hin zum Totalverlust · Keine Anlageberatung
Silvio Halsig, Chief Strategist Serafin Wealth Strategies · Fertiggestellt am 17. November 2026
Wichtige Hinweise und Impressum am Ende des Beitrags.
Es war eine Woche, in der das Wort „Blase“ oft fiel. Der weltgrößte Chipentwickler hat seinen Gründer verloren und dürfte als Geldgeber der Branche kürzertreten, Washington hat die Exportregeln für KI-Chips verschärft, und der Halbleiterindex lag zeitweise 38 Prozent unter seinem Höchststand vom Juni. Gleichzeitig bleiben große US-Banken für den amerikanischen Aktienmarkt optimistisch. Wer hat recht?
Wir haben uns eine nützlichere Frage gestellt als die, ob KI eine Blase ist: Wenn eine Blase platzt, wie viel vom Rest des Marktes reißt sie mit? Dafür haben wir die großen Technologie- und Spekulationsphasen seit 1929 mit Bloomberg-Daten nachgerechnet.
Kurz gesagt
- Nicht jede neue Technologie endet in einer Blase. Düsenflugzeuge und Smartphones haben die Welt verändert, ohne dass die Börse daran zerbrochen ist.
- Wenn Blasen platzen, verlieren die betroffenen Segmente meist 65 bis 90 Prozent. Wie viel der Gesamtmarkt verliert, hängt von zwei Dingen ab: wie groß das Segment im Index ist und ob der Boom auf Schulden gebaut war.
- Heute ist das KI-Segment groß, aber überwiegend mit Eigenkapital finanziert, und die Bewertungen liegen deutlich unter denen von 2000. Unser Urteil: noch keine Blase, aber ein Klumpenrisiko.
Nicht jede Technologie ist eine Blase
Es gibt eine bequeme These: Jede große Technologie führt zu einer Blase, so wie die Eisenbahn im 19. Jahrhundert, das Radio 1929 und das Internet 2000. Die Geschichte gibt das nicht her. Das Düsenzeitalter der 1960er-Jahre hat das Reisen verändert, das Smartphone nach 2007 den Alltag von Milliarden Menschen. Rückschläge an der Börse gab es in beiden Phasen: Von 1968 bis 1970 fiel der S&P 500 um 36 Prozent, im Herbst 2012 um 8 Prozent. Das waren aber eine Rezession und eine gewöhnliche Korrektur, keine geplatzte Blase. Eine neue Technologie ist eine notwendige Zutat für eine Blase, aber keine hinreichende.
Was passiert, wenn eine Blase platzt
Die Grafik zeigt zehn Episoden. Hell ist jeweils das Segment, in dem die Übertreibung stattfand, dunkel der Gesamtmarkt. Das Muster ist auffällig. Die Blasen-Segmente selbst verloren meist zwischen zwei Dritteln und neun Zehnteln ihres Werts, ob Internet, Schieferöl oder Kryptowährungen. Beim Gesamtmarkt dagegen liegen die Ergebnisse weit auseinander.
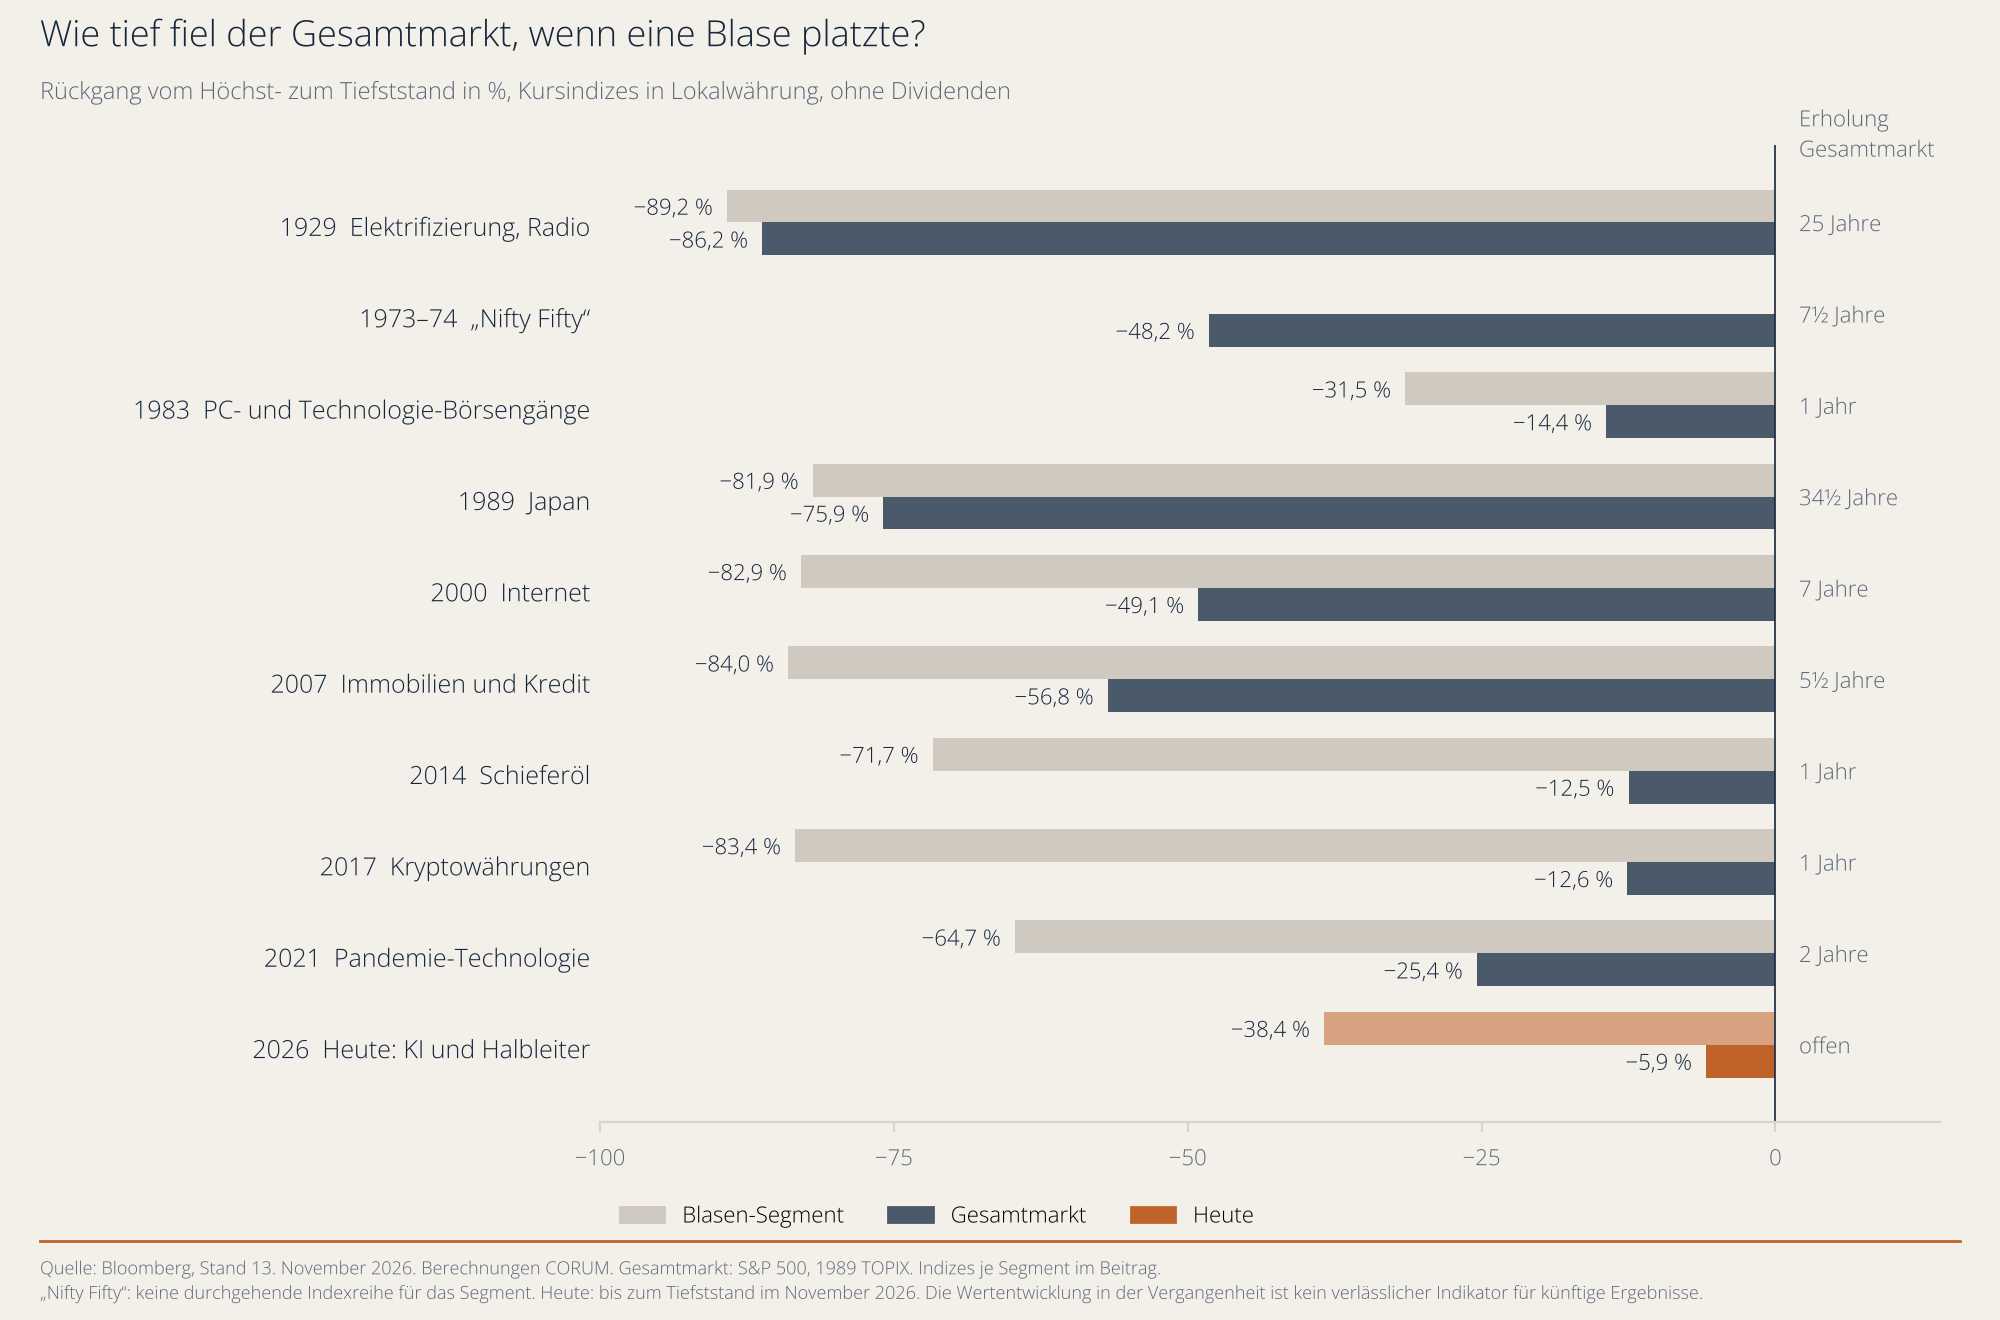
Quelle: Bloomberg, Stand 13. November 2026, Berechnungen CORUM. Kursindizes in Lokalwährung ohne Dividenden. Blasen-Segment: Dow Jones Industrial Average (1929), Nasdaq Composite (1983), Nikkei 225 (1989), Nasdaq 100 (2000), S&P 500 Financials (2007), S&P Oil & Gas Exploration & Production Select Industry (2014), Bitcoin (2017), BVP Nasdaq Emerging Cloud Index (2021), Philadelphia Semiconductor Index (heute). Gesamtmarkt: S&P 500, für Japan TOPIX. Die Wertentwicklung in der Vergangenheit ist kein verlässlicher Indikator für künftige Ergebnisse.
In vier Fällen riss das platzende Segment den ganzen Markt mit. 1929 verlor der S&P 500 86 Prozent, nach 2000 knapp die Hälfte, in Japan nach 1989 drei Viertel und in der Finanzkrise 2007 bis 2009 57 Prozent. Bis der Gesamtmarkt seinen alten Höchststand wieder erreichte, vergingen 25, 7, 34½ und 5½ Jahre.
In drei anderen Fällen blieb der Schaden lokal. Schieferöl 2014, Kryptowährungen 2017 und die Pandemie-Technologie 2021 brachen um 65 bis 83 Prozent ein, der S&P 500 aber nur um 13 bis 25 Prozent, und nach ein bis zwei Jahren war der Verlust aufgeholt.
Zwei Fragen entscheiden
Was unterscheidet die beiden Gruppen? Erstens die Größe. 1929, 2000 und in Japan war das Blasen-Segment nicht eine Ecke des Marktes, sondern sein Kern. Wenn ein großer Teil des Index um 80 Prozent fällt, kann der Rest das nicht ausgleichen. Kryptowährungen oder die Förderer von Schieferöl waren dagegen zu klein, um den Index zu bewegen.
Zweitens die Finanzierung. Die tiefsten Einbrüche, 1929, Japan und 2007, folgten auf Booms, die mit Schulden bezahlt wurden: Aktien auf Kredit, Immobilien auf Kredit, Banken mit dünnem Eigenkapital. Fallen die Preise, müssen Schuldner verkaufen, und aus einer Korrektur wird eine Kettenreaktion. Ein Boom, der mit Eigenkapital bezahlt wurde, kostet Anleger Geld, bringt aber selten das Finanzsystem ins Wanken.
Wo stehen wir heute?
Bei der ersten Frage sieht es nicht gut aus. Die zehn größten KI-Werte machen nach Berechnungen des „Economist“ inzwischen fast 40 Prozent des S&P 500 aus. Eine große US-Bank und ein unabhängiges Research-Haus erwarten, dass rund die Hälfte des Gewinnwachstums im Index 2027 von Halbleiter- und Hardwareherstellern kommt. KI ist also keine Ecke des Marktes, sondern sein Motor.
Bei der zweiten Frage sieht es besser aus. Der Ausbau ist bisher überwiegend mit Eigenkapital finanziert. Die Schulden und Leasingverpflichtungen der großen Cloud-Anbieter entsprechen nach denselben Berechnungen nur rund 6 Prozent ihres Börsenwerts. Hoch verschuldet sind vor allem kleinere, spezialisierte Rechenzentrumsbetreiber, und genau die haben in den letzten Tagen am stärksten verloren. Dass der größte Chipentwickler seine Rolle als Geldgeber zurückfährt, nimmt eher Hebel aus dem System.
Auch die Bewertungen sprechen gegen eine Wiederholung von 2000. Damals lag der Technologiesektor beim 62-Fachen der erwarteten Gewinne, der S&P 500 beim 26-Fachen. Auf dem Höhepunkt in diesem Jahr waren es für den Halbleiterindex das 35-Fache und für den S&P 500 das 22-Fache. Teuer, aber nicht absurd. Und während der Halbleiterindex bis zu 38 Prozent verlor, gab der S&P 500 nur 6 Prozent nach. Noch unterscheidet der Markt zwischen dem überhitzten Segment und dem Rest.
Unser Urteil
Wir erkennen eine Blase an zwei Dingen: an stark steigendem Fremdkapital und an fallenden Zinsen, die es verbilligen. Beides sehen wir derzeit nicht im gefährlichen Ausmaß. Für uns ist das noch keine Blase, aber ein Klumpenrisiko. Die eigentliche Prüfung kommt erst: Damit sich der geplante Ausbau rechnet, müssen die Umsätze mit KI in den nächsten Jahren um ein Vielfaches wachsen, und zuletzt hat sich das Wachstum verlangsamt.
Für Anleger heißt das: Wer einen breiten Weltaktienindex hält, hält heute automatisch eine große KI-Wette. Diese Konzentration bewusst zu steuern, mit Regionen, Sektoren und Anlageklassen, die nicht vom selben Investitionszyklus abhängen, kann helfen, das Risiko zu begrenzen, ohne es auszuschließen.
Häufige Fragen
Ist KI eine Blase?
Nach unseren Kriterien noch nicht. Das Segment ist groß und teuer, aber überwiegend mit Eigenkapital finanziert. Das kann sich ändern, wenn die Verschuldung weiter steigt.
Wie stark könnte der Gesamtmarkt fallen?
Das lässt sich nicht vorhersagen. Die Geschichte zeigt eine große Spannweite, je nach Gewicht und Finanzierung des Blasen-Segments. Die historischen Episoden sind keine Prognose. Aktienanlagen können bis zum Totalverlust führen.
Schützt Streuung vor Verlusten?
Nein. Sie kann Schwankungen verringern, verhindert Verluste aber nicht. In Krisen können Anlageklassen gleichzeitig fallen.
Wichtige Hinweise
Diese Veröffentlichung ist eine Marketingmitteilung der CORUM Vermögensverwaltung (Deutschland) GmbH im Sinne von § 63 Abs. 6 WpHG. Serafin Wealth ist ein Angebot der CORUM Vermögensverwaltung (Deutschland) GmbH. Die Veröffentlichung dient der Information und stellt weder eine Anlageberatung noch eine Anlageempfehlung noch ein Angebot zum Kauf oder Verkauf von Finanzinstrumenten dar. Die Wertentwicklung in der Vergangenheit ist kein verlässlicher Indikator für künftige Ergebnisse. Die dargestellten historischen Episoden sind Illustrationen und keine Prognose. Diversifikation schützt nicht vor Verlusten. Anlagen in Fremdwährung unterliegen Wechselkursrisiken. Das beschriebene Angebot richtet sich an Privatkunden mit einem Anlagehorizont von mindestens fünf Jahren, die Wertschwankungen und Verluste tragen können. Mögliche Interessenkonflikte: CORUM verwaltet Portfolios, die in Aktien einschließlich Technologiewerten investiert sind oder investieren können.
Quellen: Bloomberg (Kursindizes in Lokalwährung, täglich, 1924 bis 13. November 2026; Kurs-Gewinn-Verhältnisse auf Basis erwarteter Gewinne zum jeweiligen Höchststand). The Economist, 12. November 2026. Ausblicke US-amerikanischer Banken und eines Research-Hauses, November 2026. Eigene Berechnungen der Rückgänge, Erholungszeiten und Bewertungen.
Impressum (Angaben nach § 5 DDG)
CORUM Vermögensverwaltung (Deutschland) GmbH, Platzl 2, 80331 München · Geschäftsführung: Stefan Bucher, Thomas Gleich, Michael Ricke, Thomas Tietz · Amtsgericht München HRB 202132 · Aufsicht: Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin), Marie-Curie-Straße 24–29, 60439 Frankfurt am Main · Inhaltlich verantwortlich: Thomas Tietz · Vollständiges Impressum und Rechtshinweise: corumgmbh.de