26. Oktober 2026
Le Renditeaufschlag, c’est moi
Marketingmitteilung · Serafin Wealth Blog
Silvio Halsig, Chief Strategist Serafin Wealth Strategies
Serafin Wealth · Ein Angebot der CORUM Vermögensverwaltung (Deutschland) GmbH · Stand 26. Oktober 2026
Wichtige Hinweise und Impressum am Ende des Beitrags.
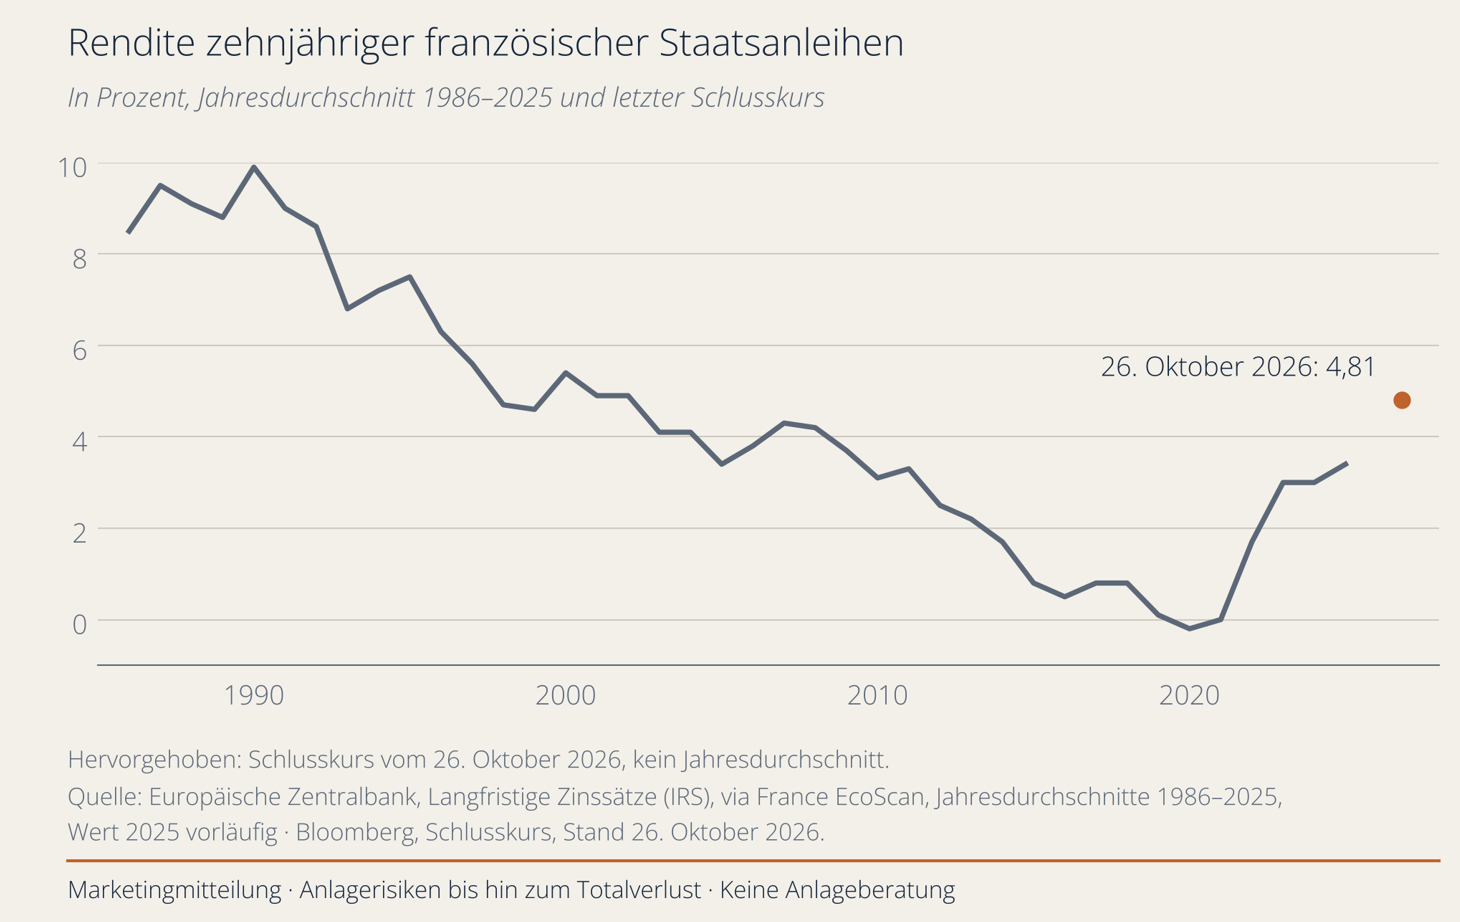
Frankreich muss für seine Schulden so viel bezahlen wie seit über zwei Jahrzehnten nicht mehr. In der vergangenen Woche stieg die Rendite zehnjähriger französischer Staatsanleihen erstmals seit 2002 über 5 %. Am Montag schloss sie bei 4,81 %. Deutschland zahlt für dieselbe Laufzeit 3,43 %. Und Frankreich zahlt inzwischen mehr als Italien (4,49 %).
Was der Renditeaufschlag misst
Der Abstand zwischen der französischen und der deutschen Rendite ist der Renditeaufschlag. Er ist der Preis, den Investoren dafür verlangen, Frankreich statt Deutschland Geld zu leihen. Anfang Juli lag er bei rund 0,7 Prozentpunkten. Heute sind es rund 1,4 Prozentpunkte, so viel wie zuletzt in der Eurokrise.
Die Grafik zeigt den längeren Zusammenhang. Frankreich hat seine Schulden über 35 Jahre fallender Zinsen aufgebaut. Dieser Rückenwind hat sich gedreht.
Grafik 1: Rendite der zehnjährigen französischen Staatsanleihen
Warum Frankreich mehr zahlt als Italien
Italien hat sogar mehr Schulden als Frankreich: netto rund 128 % der Wirtschaftsleistung gegenüber 111 % (Prognose des Internationalen Währungsfonds für 2026). Am Schuldenstand allein kann es also nicht liegen.
Der Unterschied liegt in der Frage, ob ein Land bereit ist, seine Finanzen in Ordnung zu bringen. Frankreich kann den Euro nicht selbst drucken. Diese Macht liegt bei der Europäischen Zentralbank. Anleger bewerten französische Staatsanleihen deshalb ähnlich wie die Anleihe eines Unternehmens: nach dem Vertrauen in den Willen zur Rückzahlung.
Die Lage ähnelt damit eher der von Schwellenländern, die sich in US-Dollar verschulden. Weil die eigene Notenbank nicht einspringen kann, entscheidet weniger die Geldpolitik über den Zinsaufschlag als die Glaubwürdigkeit der Haushaltspolitik. Erfahrene Schwellenländer-Anleger wissen, worauf es dann ankommt: Staaten geraten selten in Not, weil sie nicht zahlen können, sondern weil die Politik die nötigen Einschnitte nicht durchsetzt, wie auch das Wall Street Journal anmerkt.
Die Ratingagentur Moody’s hat die Bonitätsnote Frankreichs am 23. Oktober unverändert gelassen. Frankreich gilt damit weiter als Schuldner sehr guter Qualität, steht aber drei Stufen unter Deutschland, das die Bestnote trägt. Gleichzeitig warnt Moody’s, dass eine schlechtere Bewertung möglich bleibt (Fachleute sprechen von einem negativen Ausblick). Bemerkenswert ist die Begründung: Moody’s schließt ausdrücklich nicht aus, diese Warnung zurückzunehmen, wenn es bei der Rentenreform Fortschritte gibt. Bleiben die Reformen dagegen länger liegen oder werden sie zurückgenommen, vor allem bei der Rente, steigt die Gefahr, dass Moody’s Frankreich schlechter bewertet. Eine schlechtere Bewertung würde es für den Staat in der Regel noch teurer machen, sich Geld zu leihen.
Die Staatsverschuldung liegt bei rund 119 % der Wirtschaftsleistung. Dahinter steht vor allem die Rente. Sie bindet rund ein Viertel der Staatsausgaben. Emmanuel Macron wollte das Rentenalter von 62 auf 64 Jahre anheben, hat das bis heute aber nicht durchgesetzt. Die Reform wurde im vergangenen Jahr ausgesetzt, das Mindestalter für den Renteneintritt bleibt bei 62 Jahren und neun Monaten. Marine Le Pen, die in den Umfragen vorn liegt, hat sich früher für eine Rückkehr zur Rente mit 60 ausgesprochen. Gewählt wird im April und Mai 2027.
Was der Markt bereits einpreist
Mark Dowding, Anlagechef für Anleihen bei RBC BlueBay Asset Management, beobachtet, dass sich der französische Aufschlag zuletzt im Gleichschritt mit der am Markt abgeleiteten Wahrscheinlichkeit eines Wahlsiegs von Marine Le Pen bewegt hat. Mit anderen Worten: Ein guter Teil dieses Szenarios scheint in den Kursen bereits enthalten zu sein.
Entsprechend unterschiedlich verhalten sich die großen Investoren. Die japanische Fondsgesellschaft Sumitomo Mitsui DS Asset Management hat laut Bloomberg Anfang Oktober alle französischen Staatsanleihen in ihrem globalen Anleiheportfolio verkauft, mit Verweis auf die Staatsfinanzen. Der Erlös floss in deutsche Anleihen und kurzlaufende japanische Staatsanleihen.
Der Käufer aus Australien
Interessant fand ich deshalb, wer auf der anderen Seite steht. Australian Retirement Trust, mit einem verwalteten Vermögen von rund 230 Milliarden Euro (370 Milliarden australische Dollar) der zweitgrößte Pensionsfonds Australiens, kauft seit September französische Staatsanleihen zu. Begonnen hat er, als die Rendite über 4,5 % stieg. Als sie Richtung 5 % lief, hat er nachgelegt.
Portfoliomanager Jimmy Louca begründet das laut Bloomberg so: Der Markt habe auf die Verschlechterung der französischen Staatsfinanzen übertrieben reagiert, ebenso auf die erwarteten Zinserhöhungen der Europäischen Zentralbank.
Diese Sicht ist aus zwei Gründen bemerkenswert. Erstens kauft hier ein Anleger mit sehr langem Horizont. Ein Pensionsfonds muss seine Zusagen über Jahrzehnte erfüllen und kann Kursschwankungen von einigen Monaten aussitzen. Wer so denkt, fragt nicht, ob der Renditeaufschlag nächste Woche weiter steigt, sondern ob knapp 5 % für zehn Jahre eine faire Entschädigung für das Risiko sind.
Zweitens kommt dieser Käufer aus einem kapitalgedeckten Rentensystem. In Australien sparen Arbeitnehmer verpflichtend für ihre eigene Rente an. Daraus entstehen große Kapitalsammelstellen, die Anlagen suchen. Frankreich finanziert seine Renten dagegen weitgehend im Umlageverfahren, aus den laufenden Beiträgen. Eine Studie von Augustin, Betermier, Gormley und Parent zeigt, dass kapitalgedeckte Systeme deutlich mehr inländisches Kapital aufbauen. In Frankreich hielten Versicherer und Pensionseinrichtungen 2014 noch rund ein Viertel der Staatsanleihen, heute weniger als 11 %, wie der Finanzökonom Hanno Lustig vorrechnet. 57,5 % liegen bei ausländischen Investoren.
Der geduldige Käufer, der Frankreich im eigenen Land fehlt, kommt also aus einem Rentensystem am anderen Ende der Welt.
Und Deutschland?
Der Vergleich mit Deutschland liegt nahe, denn auch die gesetzliche Rente in Deutschland funktioniert im Umlageverfahren. Die Studie von Augustin und Kollegen zeigt sogar: Über alle Säulen der Altersvorsorge hinweg halten Erwerbstätige in Deutschland nur rund EUR 66.000 an chancenorientiertem Vermögen wie Aktien pro Kopf. In Frankreich sind es rund EUR 92.000, in Ländern mit kapitalgedeckten Systemen im Durchschnitt rund EUR 209.000.
Dass Deutschland trotzdem deutlich günstiger Geld leiht, liegt am größeren Spielraum im Haushalt. Die Nettoverschuldung liegt nach der Prognose des Internationalen Währungsfonds bei rund der Hälfte der Wirtschaftsleistung, weniger als halb so hoch wie in Frankreich. Zudem steigt das Regelrentenalter in Deutschland bereits schrittweise auf 67 Jahre. Die demografische Aufgabe ist dieselbe. Deutschland hat aber mehr Zeit und mehr Spielraum, sie zu lösen. Für private Anleger unterstreicht der Blick nach Paris, welches Gewicht die eigene, kapitalgedeckte Vorsorge hat.
Unsere Einordnung
Der Kauf aus Australien ist eine Wette auf den Wert, nicht auf die Politik. Er zeigt, dass die Schwierigkeit, notwendige Reformen politisch umzusetzen, zu einem Teil bereits im Kurs enthalten sein dürfte. Er ändert aber nichts an der Grundfrage: Ausländisches Geld kommt, wenn der Preis stimmt, und kann ebenso schnell wieder gehen. Ob die Einschätzung des Pensionsfonds aufgeht, ist offen. Weitere Kursverluste sind möglich, etwa wenn sich das politische Umfeld verschlechtert oder die Zinsen weiter steigen.
Wir erwarten, dass der Aufschlag Frankreichs auch nach der Wahl nicht ohne Weiteres auf das Niveau vom Frühsommer zurückkehrt. Solange keine Regierung die Rentenfrage löst, dürfte der Markt einen Preis für dieses Risiko verlangen. Für langfristig orientierte Anleger bedeutet das: Staatsanleihen des Euroraums sind kein einheitlicher, risikofreier Block, sondern sollten wie Kredite unterschiedlicher Qualität betrachtet werden.
Alle Bausteine unterliegen Kurs-, Zins-, Währungs- und Bonitätsrisiken bis hin zum Totalverlust. Ihre Wirkung hängt vom Marktumfeld ab.
Einschätzungen, keine Empfehlung. Jede Anlageklasse kann Verluste bis zum Totalverlust erleiden.
Quellen
Bloomberg, Renditen zehnjähriger Staatsanleihen Frankreich, Deutschland, Italien, Stand 26. Oktober 2026. · Bloomberg, „French Bond Rout Draws Australia Pension Into Market Others Shun“, 26. Oktober 2026. · Bloomberg, „Sumitomo Mitsui DS AM’s Kunibe Exits French Bonds“, 2. Oktober 2026. · Agefi-Dow Jones, Bericht zur Moody’s-Entscheidung, 24. Oktober 2026. · OFX, Wechselkurs AUD/EUR 0,625, Stand 22. Oktober 2026. Berechnungen CORUM. · Fixed Income News Australia, Mark Dowding, „Has the Sell-Off in France Gone Too Far?“, 26. Oktober 2026. · Internationaler Währungsfonds, Prognose Nettoverschuldung 2026, via Wall Street Journal, 26. Oktober 2026. · Wall Street Journal, „Debt Woes Amplified in France“, 26. Oktober 2026. · Augustin, Betermier, Gormley, Parent, „Closing Europe’s Risk Capital Gap: The Role of Funded Pensions“, The Journal of Portfolio Management, 2026. · Fortune, „France’s latest debt warning …“, 24. Oktober 2026. · Hanno Lustig, „Le Boomer Spread“, 3. Oktober 2026. · Atlantic Council, Charles Lichfield, 9. Oktober 2026. · Grafik: Europäische Zentralbank, Langfristige Zinssätze (IRS), via France EcoScan, Jahresdurchschnitte 1986–2025, Wert 2025 vorläufig · Bloomberg, Stand 26. Oktober 2026.
Wichtige Hinweise
Diese Veröffentlichung ist eine Marketingmitteilung der CORUM Vermögensverwaltung (Deutschland) GmbH im Sinne von § 63 Abs. 6 WpHG. Sie dient der Information und stellt weder ein Angebot noch eine Aufforderung zur Abgabe eines Angebots noch eine Empfehlung zum Kauf oder Verkauf einer Anlage oder eines bestimmten Produkts dar. Sie berücksichtigt keine persönlichen Anlageziele, finanziellen Verhältnisse oder Kenntnisse und stellt keine individuelle Anlageberatung dar.
Der Inhalt wurde von unseren Mitarbeitern erstellt und stützt sich auf Informationsquellen, die wir für zuverlässig halten. Wir können keine Zusicherung für die Richtigkeit, Vollständigkeit und Aktualität der Informationen geben. Die Umstände, auf die sich die Informationen beziehen, können sich jederzeit ändern. Die Informationen stellen keine Entscheidungshilfe in finanziellen, rechtlichen oder steuerlichen Angelegenheiten dar; es sollten keine Anlageentscheidungen allein auf ihrer Grundlage getroffen werden.
Eine Kapitalanlage ist immer mit Risiken verbunden. Der Wert von Anlagen kann steigen und fallen. Kurs-, Zins-, Währungs- und Bonitätsverluste sowie ein Verlust des eingesetzten Kapitals bis hin zum Totalverlust sind möglich. Die Wertentwicklung in der Vergangenheit ist kein verlässlicher Indikator für künftige Ergebnisse. Dargestellte Allokationen sind Modelle zur Illustration; Diversifikation verhindert Verluste nicht, und Anlageklassen können gleichzeitig fallen.
Das beschriebene Angebot richtet sich an Privatkunden mit einem Anlagehorizont von mindestens fünf Jahren, die Wertschwankungen und Verluste tragen können. Diese Veröffentlichung ist nicht für Personen bestimmt, die Rechtsvorschriften unterliegen, welche ihre Verbreitung verbieten oder von einer Genehmigung abhängig machen. © CORUM Vermögensverwaltung (Deutschland) GmbH 2026.
Impressum
CORUM Vermögensverwaltung (Deutschland) GmbH
Platzl 2, 80331 München · Telefon +49 89 41 42 44 70 · info@corumgmbh.de
Geschäftsführung: Stefan Bucher, Thomas Gleich, Michael Ricke, Thomas Tietz
Handelsregister: Amtsgericht München, HRB 202132 · USt-IdNr. DE282517247 · LEI 9676009A8S5V9YU9AA44
Aufsicht: Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin), Marie-Curie-Straße 24–29, 60439 Frankfurt am Main
Inhaltlich verantwortlich: Thomas Tietz
Vollständiges Impressum und Rechtshinweise: corumgmbh.de
Serafin Wealth ist ein Angebot der CORUM Vermögensverwaltung (Deutschland) GmbH.
Marketingmitteilung · Anlagerisiken bis hin zum Totalverlust · Keine Anlageberatung