22. Oktober 2026
KI-Boom: Warum jetzt Anlagedisziplin zählt
Marketingmitteilung der CORUM Vermögensverwaltung (Deutschland) GmbH | Serafin Wealth
Anlagerisiken bis hin zum Totalverlust · Keine Anlageberatung
Autoren: Silvio Halsig, Chief Strategist & Lapo Linossi, Quantitative Investment Analyst
22. Oktober 2026
Am 21. Oktober 2026 feierten Fans von „Zurück in die Zukunft“ den elften Jahrestag des Tages, an dem Marty McFly aus dem Jahr 1985 im Jahr 2015 ankam. Damals glaubten wir, dass Autos eines Tages fliegen würden. Heute scheinen wir dem ein Stück näher.
Was hat Marty McFly mit den Märkten zu tun? Ziemlich viel. Märkte handeln mit Erwartungen darüber, wie hoch und wie lange künftige Gewinne fliegen können. Und die harte Zahl, die diese Erwartungen derzeit am stärksten stützt, sind die Ausrüstungsinvestitionen, im Englischen kurz und einfach Capex (Capital Expenditure).
Kurz gesagt
- Die fünf größten Hyperscaler geben gesamthaft inzwischen 85 % ihres operativen Kapitalflusses von 750 Milliarden US-Dollar für Ausrüstungsinvestitionen aus.
- Die Finanzierung wirkt über alle 5 Unternehmen berechnet solide: Das Eigenkapital ist schneller gewachsen als die Schulden.
- Im Jahre 2020 waren die Ausrüstungsinvestionen noch 39% des oeprativen Kapitalflusses. Heute bleibt also für Aktionäre in Form von möglichen Dividenden oder Aktienrückkäufen übrig.
Warum schaut der Markt so stark auf Ausrüstungsinvestitionen? Ganz einfach, die Welt besteht nicht mehr rein aus Schrauben- und Waschmittelfirmen. Die Geschäftsmodelle sind derart anders, dass der Blick in die Zukunft sehr nebulös ist. Daher sucht sich der Markt harte Zahlen und das sind die Ausrüstungsinvestitionen.
Nehmen wir das Autounternehmen von Elon Musk. Diese Woche senkte es seinen Investitionsplan um rund 5 Mrd. US-Dollar. Warum zählt das bei einem Autobauer? Weil das Unternehmen nicht als Autobauer bewertet wird, sondern als künftiger Anbieter von Robotaxis und Robotik. Die Investitionen sind eine der wenigen harten Zahlen, die zeigen, ob es auf diesem Weg ist.
Dieselbe Logik gilt für die großen Hyperscaler (Unternehmen die Cloud- und Rechenzentren vermieten). Die Nachfrage nach Rechenleistung bleibt sehr stark. Die Art, wie der Ausbau finanziert wird, zeigt aber Reibungen, die Aufmerksamkeit verdienen.
Der Vergleich mit 2000
Die Dotcom-Blase ist der Vergleich, zu dem der ein oder andere unserer Arbeitskollegen greift. Es gibt aber klare Unterschiede. Um 2000 brauchte das Internet riesige Investitionen in die Infrastruktur, bevor es Haushalte und Unternehmen erreichen konnte. Die Gewinne waren tief und die Bewertungen hoch. Die Menschen hat selten PCs zu Hause und sicher keine Smartphones, die kamen erst 2007. Heute ist KI über Smartphone oder PC in allen Händen, und die Hyperscaler weisen damit bereits beträchtliche Gewinne und Cashflows aus.
Für ein Portfolio lautet die Kernfrage deshalb weniger „Sind KI-Aktien teuer?“ als „Wie belastbar ist der Gewinnpfad, den die Investitionen schaffen sollen?“. Die Ausrüstungsinvestitionen (der allseits besungene "CAPEX") sind für den zukünftigen Gewinnpfad nicht das einzige, aber eben ein sehr zentrales und einfachzu begreifendes Prognosesignal.
Was die Zahlen zeigen
Wir habe die Zahlen der fünf größten Hyperscaler summiert.
Grafik 1: Ausrüstungsinvestitionen und Kapitalfluss
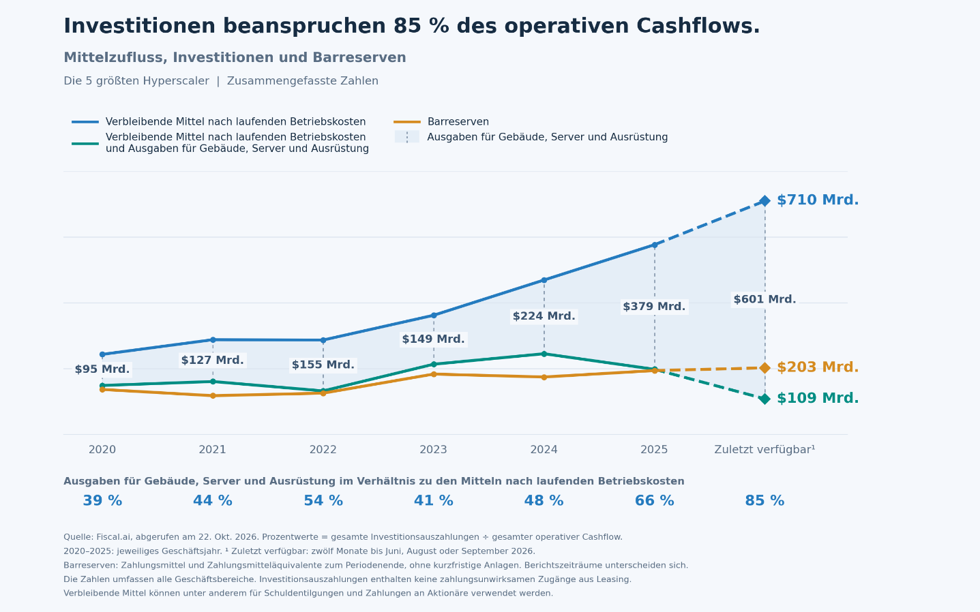
- Operativer Kapitalfluss (blaue Linie): die Mittel aus dem laufenden Geschäft, vor Ausrüstungsinvestitionen.
- Verfügbarer Kapitalfluss (grüne Linie): operativer Kapitalfluss abzüglich der Ausrüstungsinvestitionen.
Die Grafik 1 zeigt mit der blau schraffierten Fläche den stetigen Anstieg der Ausrüstungsinvestitionen. Diese sind heute 85 % des Kapitalflusses. Das heisst, die Unternehmen geben von 100 US-Dollar operativem Kapitalfluss 85 US-Dollar für Investitionen aus. Für alles andere bleiben 15 US-Dollar.
Grafik 2: Nettovermögen im Vergleich zu Schulden
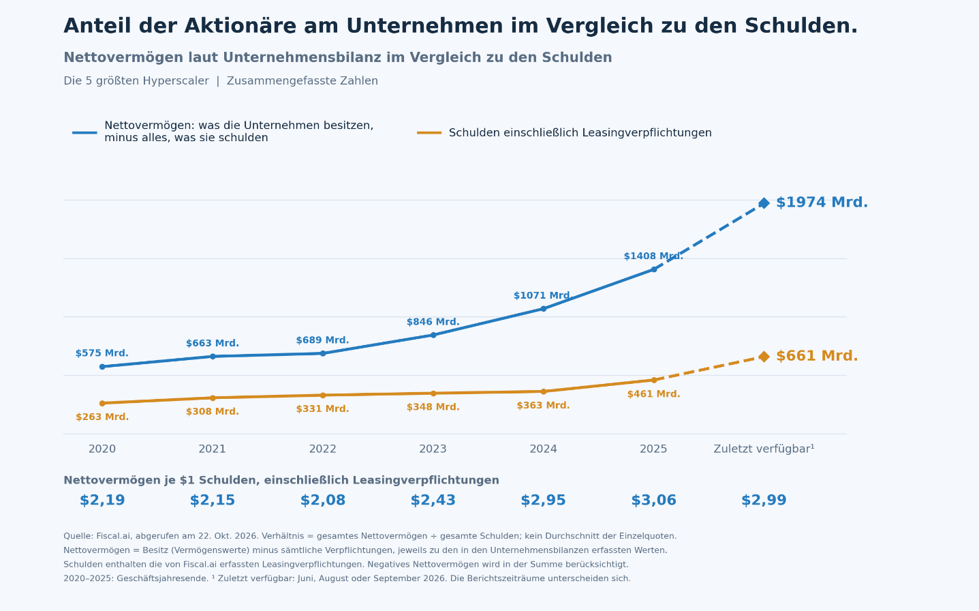
- Das Eigenkapital laut Bilanz, in der Grafik Nettovermögen (blaue Linie), ist alles, was ein Unternehmen besitzt, abzüglich allem, was es schuldet: nicht nur Finanzschulden, sondern auch Steuern, Lieferantenrechnungen, Löhne, Vorauszahlungen von Kunden und Pensionsverpflichtungen.
- Die Schulden (orangene Linie) umfassen hier auch Leasingverbindlichkeiten für Rechenzentren, Gebäude und Ausrüstung, weil Leasing einen wachsenden Teil der Finanzierung des Ausbaus ausmacht.
Die Grafik 2 zeigt, dass das Eigenkapital je Dollar Schulden gestiegen ist, in etwa von 2 auf 3 US-Dollar. Die Schulden einschließlich Leasing sind absolut gewachsen, das Eigenkapital aber schneller.
Wo das Risiko liegt
Für die fünf größten Hyperscaler zusammen sehe ich allein mit Blick auf die Grafiken 1 und 2 kein Warnsignal auf der Finanzierungsseite: Sie erwirtschaften weiterhin beträchtliche Mittel, ihre Barreserven sind solide, und das Eigenkapital ist schneller gewachsen als die Schulden.
Der Druck zeigt sich anderswo:
Weniger für die Aktionäre. Wenn die Investitionen den größten Teil des operativen Cashflows beanspruchen, bleibt weniger für Dividenden und Rückkäufe. Aktionäre sind dadurch zunehmend auf Kursgewinne angewiesen, und diese hängen davon ab, ob die Ausrüstungsinvestitionen zu Gewinnen werden.
An diesen Prognosen hängen nicht nur die Aktienkurse der grossen Hyperscaler. Die USA und China stehen als KI-Modellentwickler im Zentrum eines Netzes, das über Chiphersteller in Taiwan und Südkorea, Ausrüstung und Materialien aus Japan, Rechenzentren-Zulieferern aus Deutschland und der Schweiz und Netzwerk-Know-how aus Israel bis zu Stromnetzen und Rohstoffen wie Kupfer reicht. Ein abnehmender Optimismus des Marktes, dass die Ausrüstungsinvestitionen nicht in dem hohen Mass zukünftige Gewinne generieren, würde weit über die Technologie hinaus wirken.
Es bleibt also dabei: Viele Bereiche im globalen Anlagemarkt hängen zur Zeit an deim einzigen Glaubensfaden: Die Ausrüstungsinvestitionen der grossen Hyperscaler werden zu hohen und nachhaltigen zukünftigen Gewinnen führen.
Wir können uns jetzt nicht von Doc Emmett Brown eine Zeitmaschine leihen und müssen daher unseren Mangel an einer Zeitmaschine kompensieren: Mit Anlagedisziplin.
Was Disziplin bedeutet
- Unternehmen bevorzugen, deren Gewinne bereits zu Geld werden und deren Geschäftsmodelle erprobt sind und auch in einem KI Zeitalter nicht gefährdet sind.
- Unternehmen identifizieren die durch eine hohe KI-Adoption ihre Profitabilität steigern könnten.
- Das Portfolio über die KI-Futterkette (Chips, Strom, Rohwaren) hinaus diversifizieren.
- Anlagen halten, die sich anders verhalten, falls das KI-Börsenwachstum ins Stocken gerät.
Was feststeht
Abgesehen von unseren Anlageportfolios, einen Blick in die Zukunft können wir mit Sicherheit machen: Wie auch immer es für Investierende ausgeht: Der KI-Ausbau legt, wie die Dotcom-Ära vor ihm, eine Infrastruktur, auf der die Wirtschaft jahrzehntelang laufen wird.
Oder mit Doc Emmett Brown aus „Zurück in die Zukunft“:
„Ich habe die Zeitmaschine nicht erfunden, um damit Geld zu verdienen. Es geht darum, ein klareres Bild der Menschheit zu gewinnen. Woher wir kommen, wohin wir gehen, die Fallstricke, die Möglichkeiten, die Risiken und die Verheißungen. Vielleicht sogar eine Antwort auf die universelle Frage: Warum?“
Wichtige Hinweise
Diese Veröffentlichung ist eine Marketingmitteilung der CORUM Vermögensverwaltung (Deutschland) GmbH im Sinne von § 63 Abs. 6 WpHG. Serafin Wealth ist ein Angebot der CORUM Vermögensverwaltung (Deutschland) GmbH. Die Veröffentlichung dient der Information und stellt weder eine Anlageberatung noch eine Anlageempfehlung noch ein Angebot zum Kauf oder Verkauf von Finanzinstrumenten dar. Die Wertentwicklung in der Vergangenheit ist kein verlässlicher Indikator für künftige Ergebnisse. Das beschriebene Angebot richtet sich an Privatkunden mit einem Anlagehorizont von mindestens fünf Jahren, die Wertschwankungen und Verluste tragen können. Mögliche Interessenkonflikte: CORUM verwaltet Portfolios, die in die genannten Anlageklassen investiert sind.
Quellen: Fiscal.ai (Finanzdaten der fünf größten Hyperscaler, abgerufen am 22. Oktober 2026). Eigene Berechnungen der zusammengefassten Investitionen, Cashflows, Barreserven, des Eigenkapitals und der Schulden einschließlich Leasingverpflichtungen.
Impressum (Angaben nach § 5 DDG)
CORUM Vermögensverwaltung (Deutschland) GmbH, Platzl 2, 80331 München · Telefon +49 (0)89 41 42 44 70 · E-Mail info@corumgmbh.de · Geschäftsführung: Stefan Bucher, Thomas Gleich, Michael Ricke, Thomas Tietz · Amtsgericht München HRB 202132 · USt-IdNr. DE282517247 · LEI 9676009A8S5V9YU9AA44 · Aufsicht: Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin), Marie-Curie-Straße 24–29, 60439 Frankfurt am Main · Inhaltlich verantwortlich: Thomas Tietz · Vollständiges Impressum: corumgmbh.de/de/impressum