12. November 2026
Drei Fragen zur COP31 – und warum Klima-Investieren gerade ein harter Brocken ist
Marketingmitteilung. Keine Anlageberatung.
Manche Investmentideen entstehen im Research-Meeting. Diese hier ist an einem einzigen Donnerstagmorgen entstanden, aus drei Fragen, die nichts miteinander zu tun zu haben schienen.
Erstens: Ist der wertvollste Chipkonzern der Welt nach den Schlagzeilen dieser Woche noch ein zulässiges ESG-Investment? Das «G» in ESG steht für Governance, und die sieht dort gerade nicht gut aus.
Zweitens: Ein chinesischer Autobauer verkauft in Deutschland neue SUVs mit Rabatten von fast einem Drittel. Wann ist Elektromobilität so billig geworden?
Drittens: In Antalya läuft gerade die Weltklimakonferenz COP31. Davon habe ich nicht aus den Finanznachrichten oder der Tageszeitung erfahren, sondern aus dem Ronzheimer-Podcast.
Zusammen ergeben die drei Fragen eine vierte, unbequemere: Was machen wir mit unseren klassischen Nachhaltigkeitsthemen, also Wasser, saubere Energie, Elektromobilität und intelligente Netze?
Frage 1: Wann ist ein Unternehmen noch «ESG»?
Zu den Fakten: Am 8. November hat der Verwaltungsrat des Chipkonzerns eine unabhängige Untersuchung gegen den eigenen Gründer und CEO eingeleitet. Anlass sind Medienberichte, wonach er Ziel einer ausländischen Geheimdienstoperation gewesen sein soll. Der Verwaltungsrat sieht keinen Hinweis, dass Firmengeheimnisse betroffen sind. Geklärt ist damit allerdings noch nichts.
Der Markt hat schneller reagiert als jede ESG-Ratingagentur. Innerhalb von zwei Handelstagen verschwanden rund 427 Milliarden Dollar Börsenwert, mehrere Banken stuften die Aktie ab. Für Anleger ist der wichtigste Punkt eine Lücke: Einen öffentlich bekannten Nachfolgeplan gibt es nicht. Ein Analyst bewertet die Aktie mit dem Gründer rund ein Drittel höher als ohne ihn. Das ist Governance-Risiko in Reinform.
Bemerkenswert ist, was die ESG-Ratings vor der Nachricht sagten. Bei Morningstar Sustainalytics galt das ESG-Risiko des Konzerns als niedrig, als bestes unter den grössten US-Technologiewerten. MSCI zählte ihn zu den Branchenführern. Beim Klima sieht es anders aus: Aktionäre verlangen seit Längerem, dass der Konzern die Emissionen aus der Nutzung seiner Chips offenlegt. Bei Halbleitern ist das der mit Abstand grösste Teil des CO2-Fussabdrucks, und er wächst mit jedem neuen Rechenzentrum. Keines der Ratings bildet die Untersuchung bisher ab.
Ist ein solcher Titel damit «nicht mehr ESG»? Darauf gibt es keine allgemeingültige Antwort. Es bleibt abzuwarten, wie die grossen Ratingagenturen reagieren.
Frage 2: Elektroautos werden billig
In den laufenden «Black Weeks» bis zum 28. November senkt ein chinesischer Hersteller in Deutschland die Preise seiner SUVs um bis zu 30 Prozent, beim grössten Modell um über 21'000 Euro.
Für die Energiewende ist das eine gute Nachricht. Elektrifizierung wird billiger und damit massentauglich. Für Investoren ist sie zweischneidig: Ein wachsender Markt bedeutet nicht automatisch wachsende Gewinne. Wenn Hersteller über den Preis um Marktanteile kämpfen, verdient am Ende oft der Kunde und nicht der Aktionär. Profitieren können dagegen die Netze. Jedes zusätzliche Elektroauto lädt am Stromnetz, das schon heute durch Rechenzentren und Wärmepumpen stärker belastet wird.
Frage 3: Eine Klimakonferenz, die kaum jemand bemerkt
Die COP31 findet vom 9. bis 20. November im türkischen Antalya statt. Die Türkei ist Gastgeber, Australien leitet die Verhandlungen. Der Rahmen ist ernüchternd: Die USA haben keine Regierungsvertreter geschickt. Aus der EU hiess es vorab, für zusätzliche Finanzierungszusagen gebe es keinen politischen Willen. Zugleich rechnet das UN-Umweltprogramm selbst bei vollständiger Umsetzung aller nationalen Klimapläne mit rund 2,6 °C Erwärmung in diesem Jahrhundert.
Die Türkei hat die Konferenz als «Umsetzungs-COP» positioniert. Es soll weniger um neue Versprechen gehen und mehr darum, aus bestehenden Zusagen finanzierte Projekte zu machen. Für Anleger ist das die interessantere Botschaft. Wenn die öffentliche Aufmerksamkeit sinkt und gleichzeitig mehr umgesetzt wird, verschiebt sich das Thema von der Schlagzeile in die Auftragsbücher.
Der unbequeme Teil: zehn Jahre Klimathemen in Zahlen
Wasser, saubere Energie, Elektromobilität und intelligente Netze sind seit Jahren feste Bestandteile unserer Themenlandkarte. Wie ist es Anlegern damit ergangen? Hier die Gesamtrendite in Schweizer Franken, inklusive reinvestierter Dividenden, von Ende November 2016 bis Ende Oktober 2026:
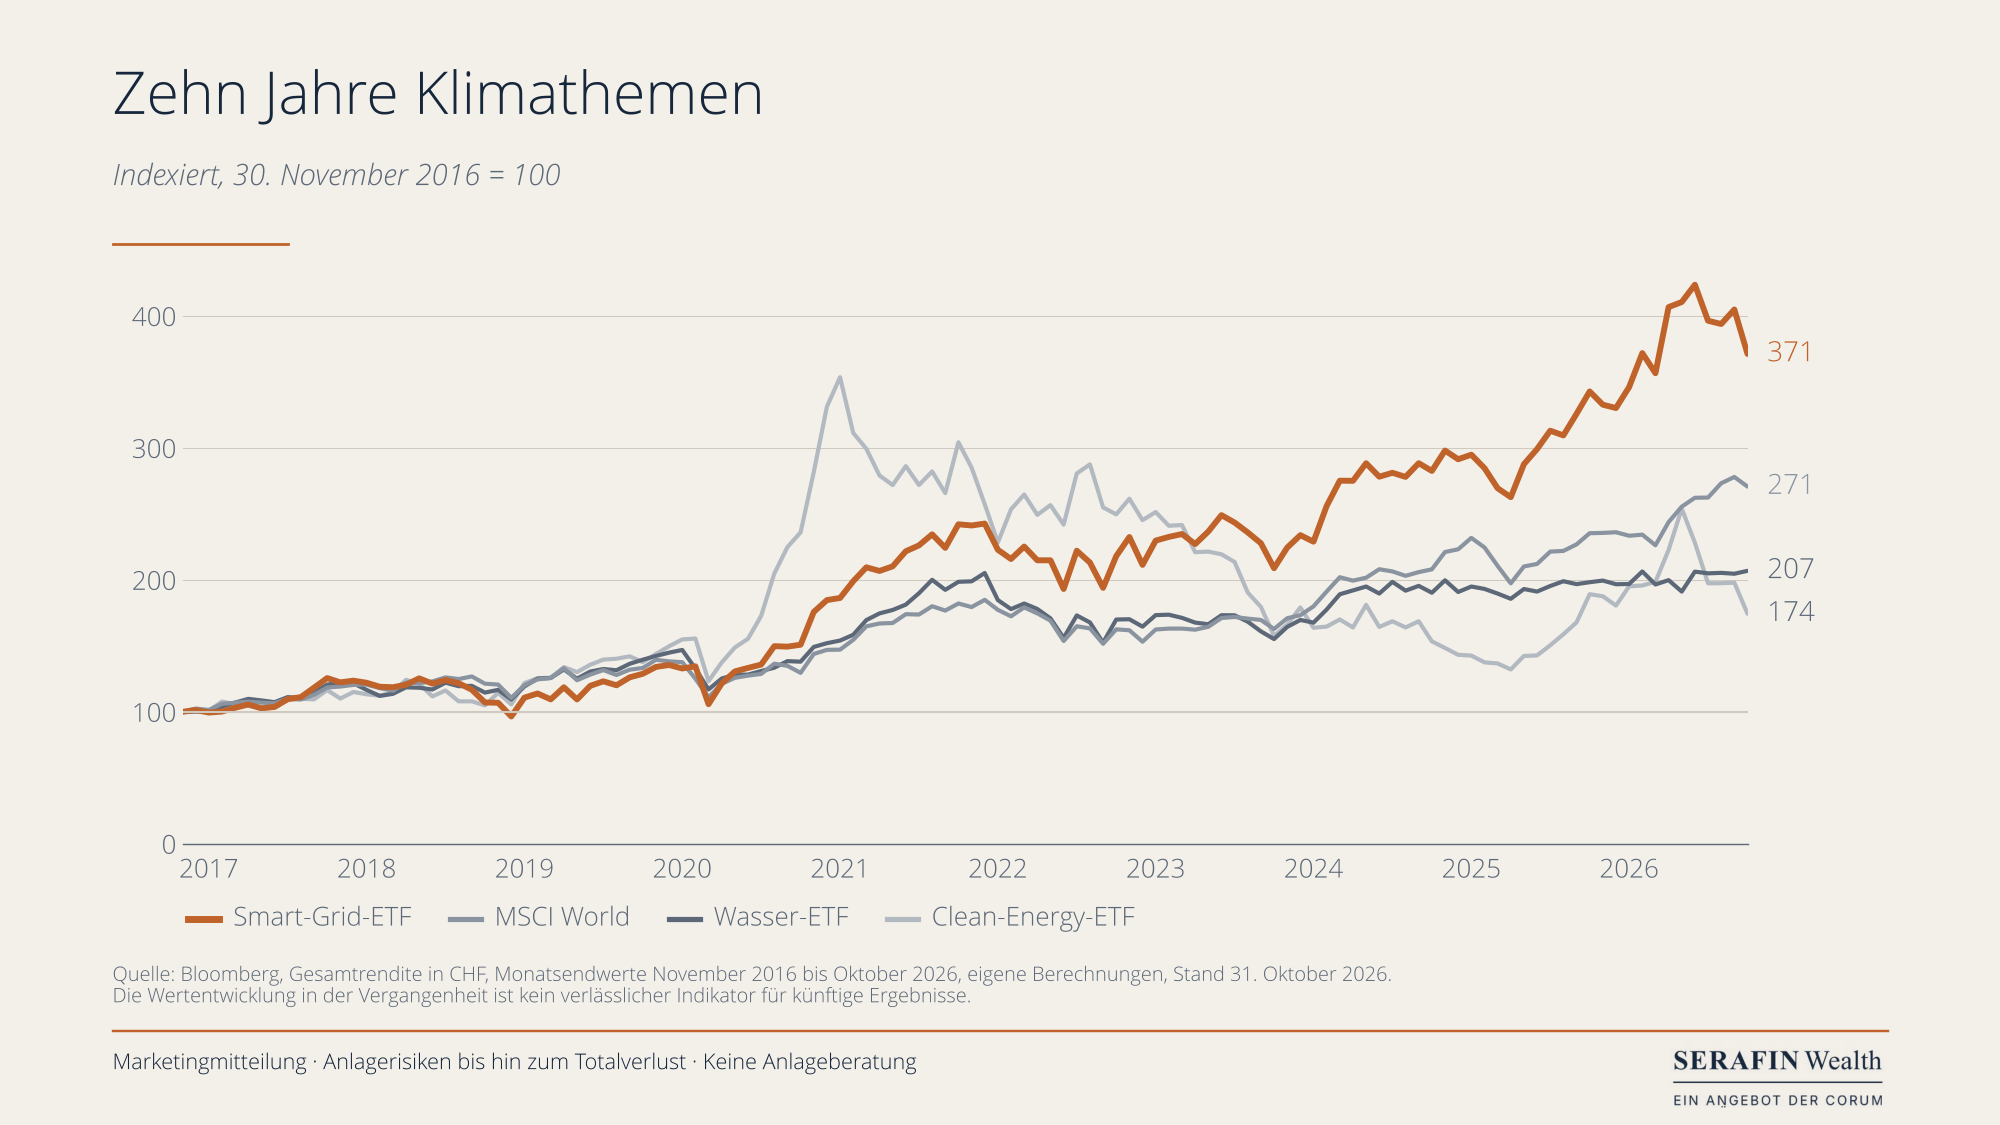
| Clean-Energy-ETF | Wasser-ETF | Smart-Grid-ETF¹ | MSCI World | |
|---|---|---|---|---|
| Gesamtrendite 10 Jahre | +74,3 % | +106,8 % | +271,2 % | +170,7 % |
| Rendite p. a. | 5,8 % | 7,6 % | 14,1 % | 10,6 % |
| Volatilität p. a. | 25,5 % | 14,2 % | 20,5 % | 13,7 % |
| Maximaler Rückgang | −62,6 % | −25,7 % | −23,2 % | −20,4 % |
Wer 2020 begeistert eingestiegen ist, liegt heute noch rund die Hälfte unter dem Höchststand. Die Energiewende hat in diesen Jahren real stattgefunden. Die Aktionäre des breiten Themas haben davon trotzdem wenig gehabt.
Interessant wird es eine Ebene tiefer, bei den Zulieferern hinter den Themen. Die Spanne der jährlichen Renditen in Franken ist innerhalb jedes Themas enorm: bei Wasser zwischen 5 und 16 Prozent pro Jahr, bei Kühlung und Gebäudetechnik zwischen 3 und 21 Prozent, bei Netzausrüstern zwischen 14 und 32 Prozent. Ein Vorbehalt in eigener Sache: Diese Auswahl ist mit dem Wissen von heute zusammengestellt. Sie zeigt, wie unterschiedlich die Ergebnisse ausfallen, nicht, dass man die Gewinner vor zehn Jahren hätte erkennen können. Ein Muster ist dennoch sichtbar: Gut abgeschnitten haben Unternehmen mit Preissetzungsmacht, Servicegeschäft und vollen Auftragsbüchern. Enttäuscht haben vor allem jene, die über den Preis um Marktanteile konkurrieren.
Unser Fokus: Wasser und Netze
Daraus leiten wir unseren aktuellen Schwerpunkt bei Themen-ETFs ab:
- Wasser ist der ruhige Teil. Versorger und Industrie müssen Aufbereitung, Leitungen und Leckagen finanzieren, egal wie die Verhandlungen in Antalya ausgehen. Die Ausgaben wiederholen sich und sind grossteils reguliert. Ein globaler Wasser-ETF lag über zehn Jahre bei 7,6 % pro Jahr, mit einer Volatilität nahe am Gesamtmarkt.
- Netze sind der Wachstumsteil. Günstigere Elektroautos, Wärmepumpen und Rechenzentren erhöhen den Strombedarf, und die Netze brauchen Kabel, Transformatoren und Schaltanlagen. Der Smart-Grid-Index erzielte über zehn Jahre 14,1 % pro Jahr.
Und bei Einzeltiteln?
Bei Einzelaktien bewerten wir zunächst die Teilthemen nach sieben Kriterien: Nachfragestabilität, Finanzierung, Gewinnmarge, Kapitaleffizienz, Unabhängigkeit von Subventionen, Umsetzbarkeit und Zugang. Kühlung, Netze und Wasser erreichen dabei die höchsten Werte. Innerhalb dieser Themen filtern wir nach vier Regeln: Kapitalrendite über 10 %, erwartetes Kurs-Gewinn-Verhältnis unter 26, Nettoverschuldung unter dem Zweifachen des operativen Gewinns und eine Börsengeschichte von mindestens zehn Jahren. Neun Unternehmen bestehen diesen Test. Die Namen besprechen wir mit unseren Kundinnen und Kunden im persönlichen Gespräch.
Was wir daraus machen
ESG-Investieren ist gerade ein ziemlich harter Brocken. Wir ziehen daraus nicht den Schluss, uns aus dem Thema zurückzuziehen, sondern genauer hinzuschauen:
- Drei Fragen getrennt beantworten. ESG-Eignung, Klimarelevanz und Renditechance prüfen wir einzeln.
- Von Themen zu Gewinnen. Entscheidend sind finanzierte Aufträge, Preissetzungsmacht und Kapitalrendite, nicht das Etikett.
- Anpassung ernster nehmen. Ausgaben für Wasser, Kühlung und Netze fallen an, egal wie die Verhandlungen ausgehen.
- Überschneidungen messen. Ein Klimafonds mit hohem Anteil grosser US-Technologiewerte ergänzt ein Weltportfolio kaum.
- Gewichtung an die Schwankung anpassen. Bei Volatilitäten von 20 % und mehr gehören Klimathemen in die Beimischung, nicht in den Kern.
Und die Frage vom Morgen, ob der Chipkonzern noch ESG ist? Die ehrliche Antwort lautet: Das entscheidet die Untersuchung, nicht die Schlagzeile. Für uns ist der Fall aber schon jetzt eine Erinnerung daran, dass das «G» kein Anhängsel ist.
¹ Index-Historie über einen in den USA gelisteten Fonds. Die UCITS-Version existiert erst seit 2022.
Datengrundlage: Bloomberg, Monatsendwerte, Total Return Index (Bruttodividenden reinvestiert) in CHF, 30.11.2016–30.10.2026, eigene Berechnungen. ETF-Renditen nach Fondskosten. ESG-Ratings: Morningstar Sustainalytics und MSCI, öffentlich verfügbare Angaben, Stand Oktober 2026. Dies ist eine Marketingmitteilung und keine Anlageberatung. Die genannten Daten dienen der Veranschaulichung und stellen keine Anlageempfehlung dar. Vergangene Wertentwicklung ist kein verlässlicher Indikator für künftige Ergebnisse.